UPI vs Cash: ইউপিআই নাকি নগদ, কোনটিতে বেশি টাকা সাশ্রয় হয়, জেনে নিন
যদিও সরকার স্পষ্ট করে দিয়েছে যে, সাধারণ গ্রাহকদের উপর কোনো চার্জ আরোপ করা হবে না এবং এই ফি শুধুমাত্র ব্যবসায়ীদের ক্ষেত্রেই প্রযোজ্য হবে, তবুও বিরোধী দল এবং সাধারণ জনগণের মধ্যে যথেষ্ট বিভ্রান্তি রয়ে গেছে।

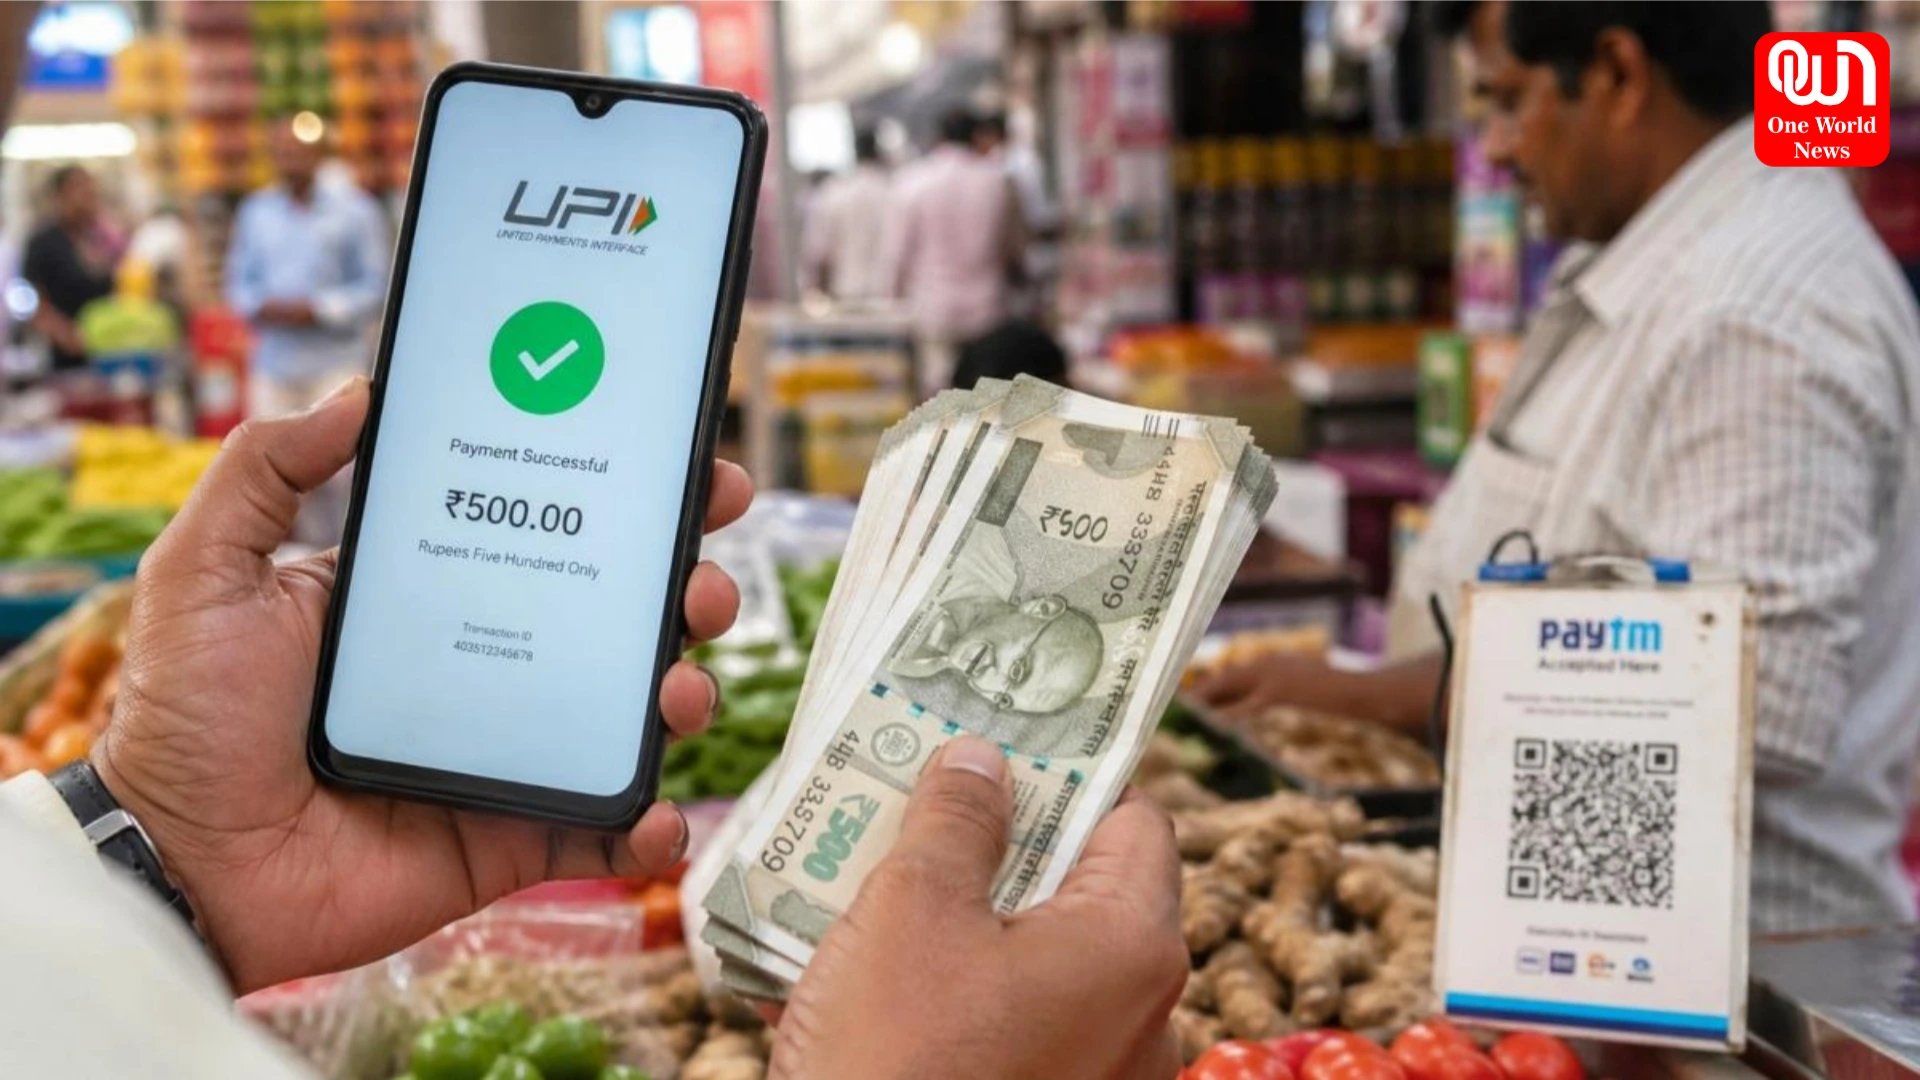
UPI vs Cash: ডিজিটাল পেমেন্টের মাধ্যমে অর্থের উপর নিয়ন্ত্রণ দৃশ্যমান হয়
হাইলাইটস:
- নগদে অর্থ প্রদানের সময় টাকা খোয়া যাওয়ার অনুভূতি হয়, যার কারণে মানুষ কম খরচ করে
- অপরদিকে ইউপিআই-এর সহজ ডিজিটাল প্রবাহের কারণে অপ্রয়োজনীয় ব্যয় বাড়ে এবং সঞ্চয় কমে যায়
- হঠকারী কেনাকাটাকে নিয়ন্ত্রণ করতে কোন অবলম্বন করবেন জেনে নিন
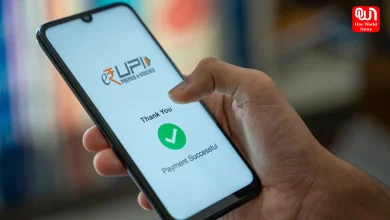
UPI vs Cash: আজকাল ভারতীয় ডিজিটাল অর্থনীতিতে ইউপিআই নিয়ে একটি নতুন বিতর্ক ও মতবিরোধ দেখা দিয়েছে। কেন্দ্রীয় সরকার এবং NPCI-এর পক্ষ থেকে জারি করা একটি নতুন বিজ্ঞপ্তিতে ২,০০০ টাকার বেশি মার্চেন্ট লেনদেনের উপর ০.৪% মার্চেন্ট ডিসকাউন্ট রেট আরোপ করার বিষয়টি উদ্বেগ সৃষ্টি করেছে। যদিও সরকার স্পষ্ট করে দিয়েছে যে, সাধারণ গ্রাহকদের উপর কোনো চার্জ আরোপ করা হবে না এবং এই ফি শুধুমাত্র ব্যবসায়ীদের ক্ষেত্রেই প্রযোজ্য হবে, তবুও বিরোধী দল এবং সাধারণ জনগণের মধ্যে যথেষ্ট বিভ্রান্তি রয়ে গেছে।
এই বড় বিতর্কের মাঝে মানুষের মনে আবারও একটি মৌলিক প্রশ্ন জেগেছে যে, বাজেটের জন্য কোনটি সেরা? ডিজিটাল ইউপিআই, নাকি পকেটের নগদ টাকা? এই দুটির মধ্যে, ডিজিটাল ইউপিআই, আসলে বেশি টাকা বাঁচায়।
We’re now on WhatsApp – Click to join
ডিজিটাল পেমেন্টের মাধ্যমে অর্থের উপর নিয়ন্ত্রণ দৃশ্যমান হয়
ইউপিআই ব্যবহার করে পেমেন্ট করার সবচেয়ে বড় সুবিধা হল প্রতিটি লেনদেন ডিজিটালভাবে রেকর্ড করা থাকে। অ্যাপে পেমেন্টের ইতিহাস পর্যালোচনা করে টাকা কোথায় খরচ হয়েছে তা সহজেই ট্র্যাক করা যায়, যেখানে নগদে পেমেন্ট করার সময় ছোট খরচের হিসাব রাখাও কঠিন। প্রায়শই, মানুষ না ভেবেই খরচ করে ফেলে, কারণ পকেটে থাকা নগদ টাকা খরচটিকে বাস্তব বলে মনে করায়। অন্যদিকে, ইউপিআই-এর মাধ্যমে মাত্র এক ক্লিকেই টাকা ট্রান্সফার হয়ে যায়, এবং এই অভ্যাসটি অতিরিক্ত খরচের কারণ হতে পারে।
নগদ সঞ্চয়
অনেক আর্থিক বিশেষজ্ঞ মনে করেন যে নগদে অর্থ প্রদান সঞ্চয়ের অভ্যাস গড়ে তোলে, কারণ হাতে থাকা মুদ্রা কমে গেলে মন স্বয়ংক্রিয়ভাবে খরচ কমানোর চেষ্টা করে। এটি ক্যাশ এনভেলপ বাজেটিং পদ্ধতি নামেও পরিচিত, যেখানে প্রতি মাসে বিভিন্ন খরচের জন্য একটি নির্দিষ্ট পরিমাণ অর্থ আলাদা করে রাখা হয় এবং সেই অর্থের মধ্যেই জীবনযাপন করাই লক্ষ্য থাকে। এই পদ্ধতিটি হঠকারী কেনাকাটাকে নিয়ন্ত্রণ করে, যা ইউপিআই-এর তুলনায় আরও সহজে হয়ে যেতে পারে।
Read more:-
ছোট এবং বড় লেনদেনে ভিন্ন ভিন্ন সুবিধা রয়েছে
শাকসবজি, অটোর ভাড়া বা চা-বিস্কুটের মতো ছোটখাটো দৈনন্দিন খরচের জন্য ইউপিআই খুবই সুবিধাজনক, কারণ এটি খুচরা টাকা বহনের ঝামেলা দূর করে এবং সরাসরি সঠিক পরিমাণ টাকা পাঠিয়ে দেয়। অন্যদিকে, বড় কেনাকাটা বা মাসিক বাজেট নিয়ন্ত্রণের ক্ষেত্রে নগদ-ভিত্তিক বাজেটকে বেশি কার্যকর বলে মনে করা হয়, কারণ এটি একটি পূর্বনির্ধারিত খরচের সীমা নির্ধারণ করে দেয়। এর মানে হল, সঞ্চয়ের দিক থেকে উভয় পদ্ধতিরই নিজস্ব সুবিধা রয়েছে, যা নির্ভর করে একজন ব্যক্তি কোন ধরনের খরচ নিয়ন্ত্রণ করতে চান তার উপর।
এই রকম গুরুত্বপূর্ণ প্রতিবেদন পেতে ওয়ান ওয়ার্ল্ড নিউজ বাংলার সাথে যুক্ত থাকুন।